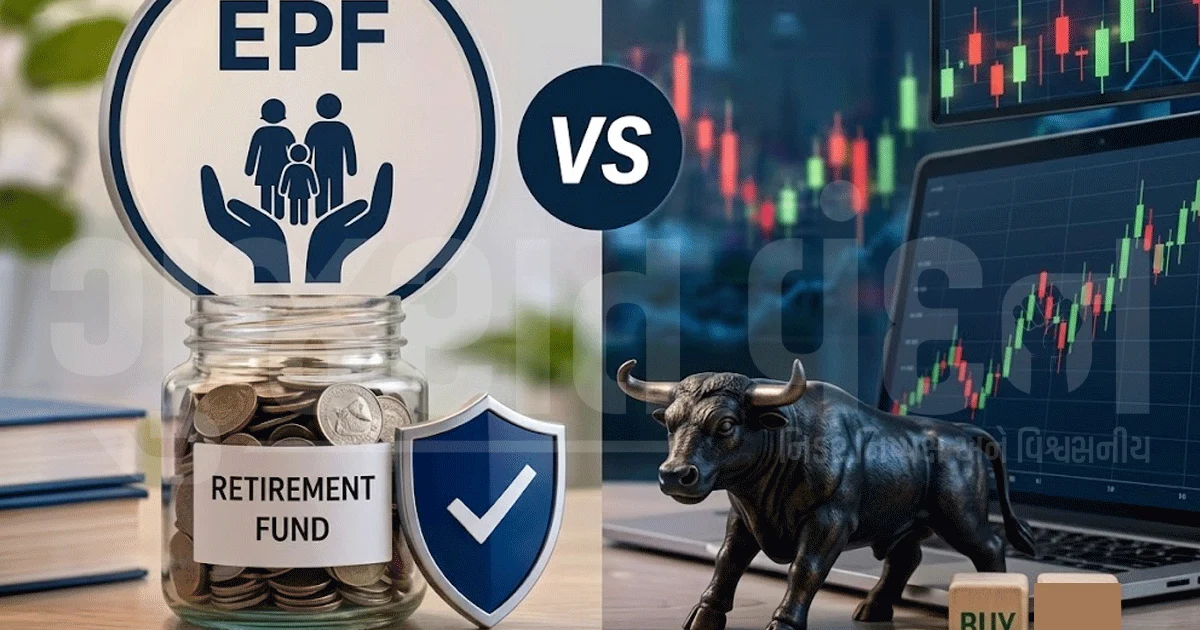
Stock Market vs EPF: નોકરી કરતા લોકો માટે રોકાણની વાત આવે ત્યારે એક સામાન્ય સવાલ હોય છે—પૈસા EPFમાં રાખવા કે વધુ વળતરની આશાએ શેરબજારમાં રોકાણ કરવું? બંને વિકલ્પો લાંબા ગાળે સંપત્તિ ઊભી કરવામાં મદદ કરી શકે છે, પરંતુ બંનેના જોખમ, વળતર, લિક્વિડિટી અને ટેક્સ નિયમો અલગ છે. તેથી રોકાણ પહેલાં બંનેની ખાસિયતો સમજવી જરૂરી છે.
રોકાણ કેવી રીતે થાય છે?
EPFમાં પાત્ર કર્મચારીઓના પગારમાંથી નિયમિત યોગદાન કરવામાં આવે છે. EPF એક્ટ હેઠળ આવતી સંસ્થાઓમાં લાગુ નિયમો મુજબ કર્મચારી અને નિયોક્તા બંને યોગદાન આપે છે. બીજી તરફ, શેરબજારમાં રોકાણ સંપૂર્ણપણે સ્વૈચ્છિક છે. રોકાણકાર પોતાની ક્ષમતા અને નાણાકીય લક્ષ્ય મુજબ શેર ખરીદી શકે છે અને જરૂરી હોય ત્યારે તેને વેચી શકે છે.EPFમાં એમ્પ્લોયરનું પણ યોગદાન
EPFનો મોટો ફાયદો એ છે, કે તેમાં માત્ર કર્મચારી જ નહીં, પરંતુ નિયોક્તા તરફથી પણ યોગદાન કરવામાં આવે છે. એટલે કર્મચારીની બચત સાથે એમ્પ્લોયરનું યોગદાન પણ નિવૃત્તિ માટે ફંડ ઊભું કરવામાં મદદ કરે છે. શેરબજારમાં આવું કોઈ વધારાનું એમ્પ્લોયર યોગદાન મળતું નથી. રોકાણકારને પોતાના પૈસાથી જ રોકાણ કરવું પડે છે.સુરક્ષા સામે માર્કેટ રિસ્ક
EPFને સામાન્ય રીતે લાંબા ગાળાની નિવૃત્તિ બચતનું સાધન માનવામાં આવે છે. તેના વ્યાજ દરની જાહેરાત સરકાર દ્વારા કરવામાં આવે છે. શેરબજારમાં વળતર નિશ્ચિત હોતું નથી. શેરના ભાવમાં સતત ઉતાર-ચઢાવ રહેતા હોવાથી મૂડી ગુમાવવાનું જોખમ પણ રહે છે. જોકે લાંબા ગાળે વૈવિધ્યસભર ઇક્વિટી રોકાણ ઊંચું વળતર આપી શકે છે.પૈસા ઉપાડવાની સુવિધા
EPFમાંથી પૈસા સામાન્ય રીતે ચોક્કસ નિયમો અને પાત્રતા હેઠળ જ ઉપાડી શકાય છે. કેટલાક ખાસ સંજોગોમાં આંશિક ઉપાડની સુવિધા પણ મળે છે. શેરબજારમાં ખરીદેલા શેરને બજાર ખુલ્લું હોય ત્યારે વેચીને પૈસા મેળવવા સામાન્ય રીતે વધુ સરળ હોય છે. એટલે લિક્વિડિટીની દૃષ્ટિએ બંને વચ્ચે મોટો તફાવત છે.ટેક્સ અને સામાજિક સુરક્ષા
EPFમાં ટેક્સ સંબંધિત અનેક લાભો મળે છે, જોકે ચોક્કસ લાભો માટે લાગુ નિયમો અને શરતો ધ્યાનમાં લેવી જરૂરી છે. EPFO સાથે જોડાયેલી યોજનાઓમાં પાત્રતા મુજબ EPS હેઠળ પેન્શન અને EDLI હેઠળ વીમા લાભ પણ મળી શકે છે. બીજી તરફ, શેરબજારમાં શેર વેચવાથી થયેલા નફા પર લાગુ નિયમો મુજબ કેપિટલ ગેઇન ટેક્સ ચૂકવવો પડી શકે છે. શેરબજાર રોકાણ સાથે EPF જેવી પેન્શન અથવા વીમા સુરક્ષા જોડાયેલી નથી.નિવૃત્તિ માટે કયું વધુ યોગ્ય?
જો તમારો મુખ્ય હેતુ નિવૃત્તિ માટે સુરક્ષિત અને નિયમિત બચત ઊભી કરવાનો હોય, તો EPF મહત્વપૂર્ણ ભૂમિકા ભજવી શકે છે. બીજી તરફ, લાંબા ગાળે વધુ વળતર મેળવવા અને બજારના જોખમને સહન કરવાની ક્ષમતા હોય તો ઇક્વિટી રોકાણ સંપત્તિ નિર્માણમાં મદદરૂપ બની શકે છે. એટલે EPF અને શેરબજારને એકબીજાના વિકલ્પ તરીકે જોવાને બદલે બંનેની ભૂમિકા અલગ રીતે સમજવી વધુ યોગ્ય છે. તમારા ઉંમર, આવક, નાણાકીય લક્ષ્યો, રોકાણનો સમયગાળો અને જોખમ લેવાની ક્ષમતા પ્રમાણે યોગ્ય સંતુલન નક્કી કરવું જોઈએ. EPFના વ્યાજ, ઉપાડ અને ટેક્સ સંબંધિત નિયમો સમયાંતરે બદલાઈ શકે છે. રોકાણનો નિર્ણય લેતા પહેલાં વર્તમાન નિયમો અને તમારી વ્યક્તિગત નાણાકીય સ્થિતિ ધ્યાનમાં લેવી જરૂરી છે.