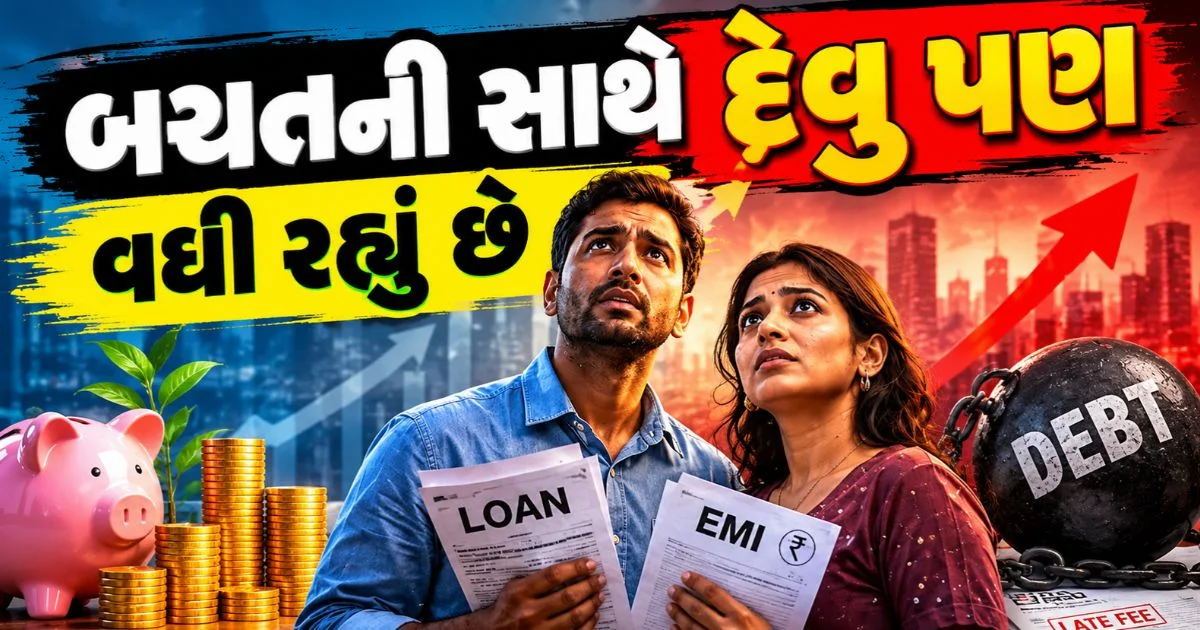
RBI Household Balance Sheet August 2026: રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) દ્વારા ભારતીય પરિવારોની બચત (Saving) અને કરજ (Debt) અંગે એક અત્યંત મહત્વપૂર્ણ અને ચોંકાવનારો ખુલાસો કરવામાં આવ્યો છે. RBI ના આંકડા અનુસાર, ચાર વર્ષ પહેલાં ભારતીય પરિવારોની દર 100 રૂપિયાની બચત સામે 27 રૂપિયાનું દેવુ હતું. જ્યારે તાજેતરના ડેટા દર્શાવે છે કે, હવે આ 100 રૂપિયાની બચત પર દેવાનો ભાર વધીને 32 રૂપિયા થઈ ગયો છે. આ ડેટા સ્પષ્ટ કરે છે કે, ભારતીયોએ બચત કરવાનું બંધ નથી કર્યું, પરંતુ તેમની લોન કે દેવું લેવાની ઝડપ બચત વધવાની ઝડપ કરતાં ઘણી વધારે રહી છે.
કૌટુંબિક સંપત્તિ અને દેવાનો મોટો આંકડો
રિઝર્વ બેંક ઓફ ઇન્ડિયાના ઓગસ્ટ 2026ના બુલેટિનમાં પ્રકાશિત 'હાઉસહોલ્ડ બેલેન્સ શીટ'ના ડેટા અનુસાર, માર્ચ 2026 સુધીમાં ભારતીય પરિવારો પાસે કુલ ₹490.3 લાખ કરોડની નાણાકીય સંપત્તિ હતી, જે દેશના કુલ GDPના 141.6% જેટલી થાય છે. બીજી તરફ, પરિવારો પર દેશનું કુલ દેવુ ₹158.5 લાખ કરોડ હતું, જે જીડીપીના 45.8% છે. નોંધનીય છે કે, આ આંકડાઓમાં માત્ર નાણાકીય બચતનો સમાવેશ થાય છે; તેમાં ગોલ્ડ (સોનું) કે રિયલ એસ્ટેટ (જમીન-મકાન)ની સંપત્તિ શામેલ નથી.

અર્થતંત્રની વૃદ્ધિ કરતાં કરજ લેવાની સ્પીડ બમણી
જૂન 2022થી માર્ચ 2026 સુધીના 16 ક્વાર્ટર (ત્રિમાસિક ગાળા)ના ડેટાનું પૃથક્કરણ કરીએ તો ભારતીય અર્થતંત્રમાં 41%નો ઉછાળો આવ્યો હતો. આ જ સમયગાળા દરમિયાન ભારતીયોની નાણાકીય બચતમાં 49%નો વધારો થયો હતો, જ્યારે તેની સામે કૌટુંબિક કરજમાં 78%નો તોતિંગ વધારો નોંધાયો હતો. આ હિસાબે ભારતીય પરિવારો દ્વારા લોન લેવાની ઝડપ દેશના આર્થિક વિકાસ દર કરતાં લગભગ બમણી રહી છે.
ભારતીયો પોતાની બચતના પૈસા ક્યાં રોકી રહ્યા છે?
ભારતીયોની નાણાકીય રોકાણ કરવાની આદતોમાં છેલ્લા ચાર વર્ષમાં મોટો બદલાવ આવ્યો છે:
બેંક ડિપોઝિટ (FDR/Savings): માર્ચ 2026માં કુલ સંપત્તિમાં બેંક ડિપોઝિટનો હિસ્સો 34.4% રહ્યો છે, જે જૂન 2022માં 36% હતો.
મ્યુચ્યુઅલ ફંડ (Mutual Funds): મ્યુચ્યુઅલ ફંડ્સમાં ભારતીયોનો વિશ્વાસ સૌથી વધુ વધ્યો છે. તેનો હિસ્સો 6.4%થી વધીને 10.5% એ પહોંચી ગયો છે.
ડાયરેક્ટ સ્ટોક/શેરબજાર: શેરબજારમાં સીધા રોકાણનો હિસ્સો 20.1%થી ઘટીને 18.1% થયો છે. હવે પરિવારોની દર 100 રૂપિયાની બચતમાંથી 29 રૂપિયા શેરબજાર કે મ્યુચ્યુઅલ ફંડ સાથે જોડાયેલા છે, જેના કારણે બજારના ઉતાર-ચઢાવની સીધી અસર કૌટુંબિક સંપત્તિ પર પડે છે.
કોની પાસેથી સૌથી વધુ ધિરાણ લેવામાં આવ્યું?
પરિવારો પર રહેલા કુલ કરજમાં સૌથી મોટો 81.3% હિસ્સો શિડ્યુલ્ડ કોમર્શિયલ બેંકોનો છે. જોકે, ચિંતાજનક બાબત એ છે કે બિન-બેંકિંગ નાણાકીય કંપનીઓ (NBFCs/Non-Banking Lenders)નો હિસ્સો 9.8%થી વધીને 13.3% થયો છે. એનબીએફસી સામાન્ય રીતે બેંકો કરતાં વધુ વ્યાજ વસૂલે છે (જેમ કે પર્સનલ લોન, ક્રેડિટ કાર્ડ અને માઇક્રોફાઇનાન્સ), જેના કારણે પરિવારોના માસિક બજેટનો મોટો હિસ્સો અન્ય વપરાશને બદલે માત્ર વ્યાજ ચૂકવવામાં જતો રહે છે.
RBI ડેટા અને પર્સનલ ફાઇનાન્સ અંગે વિશેષ માહિતી
અનસીક્યોર્ડ લોન (Unsecured Loans)નો વધારો: રિઝર્વ બેંકે અગાઉ પણ પર્સનલ લોન, ક્રેડિટ કાર્ડ અને 'બાય નાઉ પે લેટર' (BNPL) જેવી અન્સિક્યોર્ડ ધિરાણોના ઝડપી વધારા સામે તમામ બેંકો અને NBFCs ને ચેતવણી આપી હતી.
નેટ નાણાકીય બચતમાં ઘટાડો: પરિવારોની ગ્રોસ સેવિંગ વધી રહી છે પરંતુ, દેવું વધુ ઝડપથી વધવાને કારણે 'નેટ ફાઇનાન્શિયલ સેવિંગ્સ' (ગ્રોસ સેવિંગ્સ માઇનસ ડેટ) જીડીપીના ટકાવારીના સંદર્ભમાં ઐતિહાસિક નીચલા સ્તરે પહોંચી ગઈ છે.
મોંઘવારી અને ડિજિટલ ધિરાણનો પ્રભાવ: ફિન્ટેક એપ્લિકેશન્સ દ્વારા સરળતાથી મળતી ઇન્સ્ટન્ટ લોન અને વધતી જતી મોંઘવારી વચ્ચે લાઈફસ્ટાઈલ જાળવી રાખવાની ઈચ્છાને કારણે મધ્યમ વર્ગ લોન તરફ વધુ આકર્ષાઈ રહ્યો છે.